
📌 3줄 요약
1️⃣ ⚠️ 2026년부터 증권거래세가 0.15% → 0.20%로 올랐습니다. 원천징수라 고지서가 안 와서 모르고 지나가기 쉽습니다.
2️⃣ 거래세는 손실이 나도 냅니다. 양도세가 없는 것이지 세금이 없는 게 아닙니다.
3️⃣ ⚠️ 국내주식만 한다면 ISA 실익이 생각보다 작습니다. 매매차익은 원래 비과세라 혜택이 겹칩니다.
💸 2026년부터 거래세가 올랐습니다
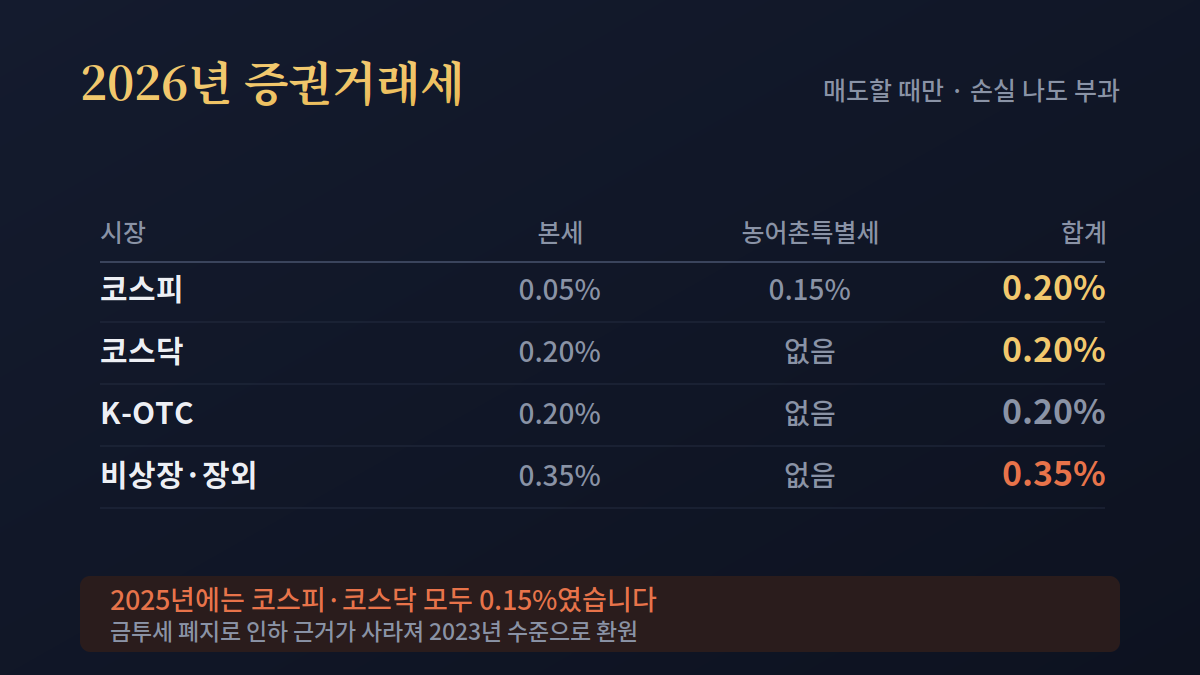
가장 먼저 짚어야 할 변화입니다. 금융투자소득세 도입을 전제로 내려뒀던 증권거래세가 2023년 수준으로 환원됐습니다. 금투세가 폐지됐으니 인하 근거도 사라졌다는 논리입니다.
| 시장 | 본세 | 농어촌특별세 | 합계 |
| 코스피 | 0.05% | 0.15% | 0.20% |
| 코스닥 | 0.20% | 없음 | 0.20% |
| K-OTC | 0.20% | 없음 | 0.20% |
| 비상장·장외 | 0.35% | 없음 | 0.35% |
2025년에는 코스피·코스닥 모두 0.15%였습니다. 0.05%p 올랐습니다.
숫자가 작아 보이는데, 문제는 이게 매도할 때마다 붙는다는 점입니다. 그리고 손실이 나도 냅니다. 1억원에 산 주식이 7,000만원으로 떨어져서 손절해도 7,000만원 × 0.20% = 14만원을 냅니다.

🧮 회전율별로 얼마나 늘어나는지 계산해봤습니다
1회 매도 금액을 1,000만원으로 놓고, 연간 회전 횟수별로 계산했습니다.
| 매매 빈도 | 연 매도액 | 2025년(0.15%) | 2026년(0.20%) | 증가 |
| 월 1회 | 1억 2,000만원 | 18만원 | 24만원 | +6만원 |
| 주 1회 | 5억 2,000만원 | 78만원 | 104만원 | +26만원 |
| 매일 | 25억원 | 375만원 | 500만원 | +125만원 |
회전율이 높을수록 타격이 커집니다. 장기 보유하면 거의 체감이 없지만, 단타를 자주 하면 인상분만으로 수십만원이 빠집니다.
거래세는 수익률과 무관하게 매도 금액에 붙는 구조라, 잦은 매매 자체가 비용입니다. 이번 인상은 그 비용을 33% 올린 셈입니다(0.15 → 0.20).
📊 국내주식 세금은 세 가지입니다
"국내주식은 세금이 없다"는 말을 자주 듣는데, 정확하지 않습니다. 양도세가 없는 것이지 세금이 없는 게 아닙니다.
| 세금 | 언제 | 세율 | 누가 |
| 증권거래세 | 매도할 때 | 0.20% | 전원 |
| 배당소득세 | 배당받을 때 | 15.4% | 전원 |
| 양도소득세 | 팔아서 이익 났을 때 | 20~25% | 대주주만 |
앞의 두 개는 원천징수입니다. 증권사가 알아서 떼고 주기 때문에 따로 신고할 게 없고, 그래서 낸 줄도 모르고 지나갑니다.
👤 대주주가 아니면 양도세는 없습니다
상장주식을 장내에서 거래하는 소액주주는 양도소득세가 없습니다. 대주주만 냅니다.
| 시장 | 지분율 | 또는 보유금액 |
| 코스피 | 1% 이상 | 종목당 50억원 |
| 코스닥 | 2% 이상 | 종목당 50억원 |
| 비상장 | 4% 이상 | 종목당 10억원 |
종목당 50억원입니다. 전체 계좌가 아니라 한 종목 기준이라 대부분은 해당이 없습니다.
이 기준은 한때 10억원으로 강화하려던 논의가 있었는데, 2025년 9월 15일 당정협의에서 50억원 유지로 결론났습니다. 자본시장 활성화를 고려했다는 설명입니다.
⚠️ 장외거래와 비상장주식은 다릅니다. 대주주·소액주주 구분 없이 전부 과세됩니다. 비상장 투자하시면 여기 걸립니다.
💰 배당은 15.4%, 그리고 2,000만원 선
배당금에는 소득세 14% + 지방소득세 1.4% = **15.4%**가 원천징수됩니다. 통장에 들어올 때 이미 빠진 금액입니다.
여기서 넘으면 안 되는 선이 하나 있습니다. 이자 + 배당 합계가 연 2,000만원을 초과하면 금융소득종합과세 대상이 됩니다. 초과분은 다른 소득과 합쳐서 6.6~49.5% 세율로 다시 계산하고, 다음 해 5월에 종합소득세를 신고해야 합니다.
배당수익률 3%로 잡으면 배당 2,000만원을 받으려면 원금이 약 6억 7,000만원입니다. 대부분의 직장인은 걸릴 일이 없습니다.

🔍 국내주식만 한다면 ISA 실익이 작습니다
이 글에서 가장 짚어두고 싶은 부분입니다.
저는 ISA를 절세 목적으로 만들어뒀는데, 국내주식만 하는 입장에서 실익을 계산해보니 생각보다 작았습니다.
ISA의 세제 혜택은 이렇습니다.
- 순이익 200만원(서민형 400만원)까지 비과세
- 초과분은 9.9% 분리과세 (일반 15.4%보다 낮음)
- 상품별 손익통산 가능
문제는 국내 상장주식 매매차익이 ISA 밖에서도 원래 비과세라는 점입니다. 소액주주 장내거래는 양도세가 없으니까요. 그러니 ISA에 넣어도 매매차익 쪽으로는 새로 얻는 게 없습니다. 혜택이 겹칩니다.
국내주식에서 ISA가 실제로 일하는 건 두 가지뿐입니다.
- 배당 절세 — 15.4%가 비과세 또는 9.9%로 내려갑니다
- 손익통산 — 일반 계좌에서는 안 되는 손실 상계가 됩니다
💡 그래서 ISA는 매매차익에 세금이 붙는 자산을 넣을 때 효과가 큽니다. 해외 ETF나 고배당주가 그렇습니다. 국내 성장주만 담아두면 계좌를 절반만 쓰는 셈입니다.
🎯 상황별로 정리하면
| 이 상황이면 | 결론 |
| 장기 보유 위주 | 거래세 인상 영향 미미 |
| 단타·스윙 자주 | 거래세 인상 체감 큼 |
| 한 종목 50억원 미만 | 양도세 없음 |
| 비상장·장외 거래 | 금액 무관 과세 |
| 배당 연 2,000만원 이하 | 15.4%로 끝 |
| 배당 연 2,000만원 초과 | 5월 종합소득 신고 |
| ISA에 국내 성장주만 | 혜택 절반만 사용 |
| ISA에 배당주·해외 ETF | 혜택 제대로 사용 |
✅ 체크리스트
- 올해 매도 총액 확인해서 거래세 얼마 냈는지 보기
- 매매가 잦다면 회전율 줄이는 것도 절세임을 인지
- 보유 종목 중 한 종목 50억원에 가까운 게 있는지 확인
- 비상장·장외 거래분은 별도 신고 대상인지 확인
- 올해 이자 + 배당 합계가 2,000만원에 가까운지 점검
- ISA가 있다면 국내 성장주만 담겨 있는지 확인
- 배당주·해외 ETF를 ISA로 옮길 여지가 있는지 검토
- ISA 손실 종목이 있으면 손익통산 활용 여부 확인
❓ 자주 묻는 질문
질문: 증권거래세가 언제부터 0.20%인가요? 답변: 2026년부터입니다. 2025년에는 코스피·코스닥 모두 0.15%였습니다. 금투세 폐지로 인하 근거가 사라져 2023년 수준으로 환원됐습니다.
질문: 손해 보고 팔았는데도 세금을 내나요? 답변: 냅니다. 증권거래세는 거래 자체에 붙는 세금이라 손익과 무관합니다. 매도 금액 기준으로 계산됩니다.
질문: 매수할 때도 내나요? 답변: 아닙니다. 매도할 때만 냅니다.
질문: 국내주식은 세금이 없다던데요? 답변: 양도세가 없는 것입니다. 소액주주 장내거래에 한해서고요. 거래세와 배당세는 원천징수로 이미 내고 있습니다.
질문: 금투세는 결국 어떻게 됐나요? 답변: 폐지됐습니다. 그래서 국내주식 소액주주에게 양도세를 물리는 일은 없어졌고, 대신 인하했던 거래세가 되돌아왔습니다.
질문: 배당을 얼마나 받으면 종합과세인가요? 답변: 이자와 배당을 합쳐 연 2,000만원 초과입니다. 배당수익률 3% 기준 원금 약 6억 7,000만원 수준이라 대부분은 해당이 없습니다.
질문: ISA에 국내주식 넣으면 손해인가요? 답변: 손해는 아닙니다. 다만 매매차익은 어차피 비과세라 ISA 혜택이 겹칩니다. 배당 절세와 손익통산만 남습니다.
질문: 이 내용은 확정된 건가요? 답변: 거래세율·배당소득세율·대주주 기준은 확정입니다. 대주주 50억원 유지는 2025년 9월 15일 당정협의 결과입니다. 다만 이 글은 법령 요약과 금융권 안내자료를 교차 확인한 것으로, 기획재정부·국세청 보도자료 원문과 조문은 직접 대조하지 못했습니다. 계산 예시는 가정을 넣은 것이라 실제 금액은 증권사 수수료·거래 조건에 따라 달라집니다. 투자 판단은 본인 책임이며 이 글은 세금 정보 정리입니다.
📂 공식 자료 바로가기
🔑 정리하자면
2026년부터 증권거래세가 0.20%입니다. 원천징수라 티가 안 나지만 매도할 때마다, 손실이 나도 붙습니다. 회전율이 높을수록 인상분이 크게 옵니다.
국내주식은 양도세가 없는 것이지 세금이 없는 게 아닙니다. 거래세와 배당세는 이미 내고 있습니다.
그리고 ISA에 국내 성장주만 담아두셨다면 계좌를 절반만 쓰고 계신 겁니다. 매매차익은 원래 비과세라서요. 배당주나 해외 ETF 쪽으로 배치를 다시 보시는 게 좋습니다.
[ISA 개편안 정리], [연말정산 10월 사전점검] 글도 함께 보시면 도움이 됩니다. 앞으로 주식 세금 쪽 글을 이어서 정리하겠습니다.
📎 참고 출처: 찾기쉬운 생활법령정보(주식거래에 따른 세금), 정책브리핑 「주식 양도세 대주주 기준 현행 유지」(2025.9.15 당정협의), 뉴시스 관련 보도, KB·한국경제 등 금융권 안내자료 및 보도를 교차 확인했습니다.
⚠️ 유의사항: 이 글은 세금 제도를 정리한 것이며 투자 권유가 아닙니다. 종목이나 매매 시점에 대한 조언을 담고 있지 않습니다. 본인의 과세 여부와 신고 의무는 국세상담센터(126) 또는 거래 증권사에 확인하시기 바랍니다.
'경제,정책' 카테고리의 다른 글
| 청년 나이 병역 기간 차감 완벽 정리 (35세 넘어도 되는 제도 모음) (0) | 2026.09.30 |
|---|---|
| 청년 전세대출 나이 만 39세 확대·신혼부부 소득기준 완화 정리 (10월 시행분만 골랐습니다) (0) | 2026.09.29 |
| 청년미래적금 2차 신청방법 총정리 (10월 7일 시작, 취급은행·5부제·우대형 조건) (0) | 2026.09.28 |
| 아동수당 확대 완벽 정리 (지급대상, 지역추가지원, 소급지급) (0) | 2026.09.01 |
| 국민연금 보험료율 인상 완벽 정리 (9.5%, 소득대체율, 크레딧 확대) (0) | 2026.09.01 |


